
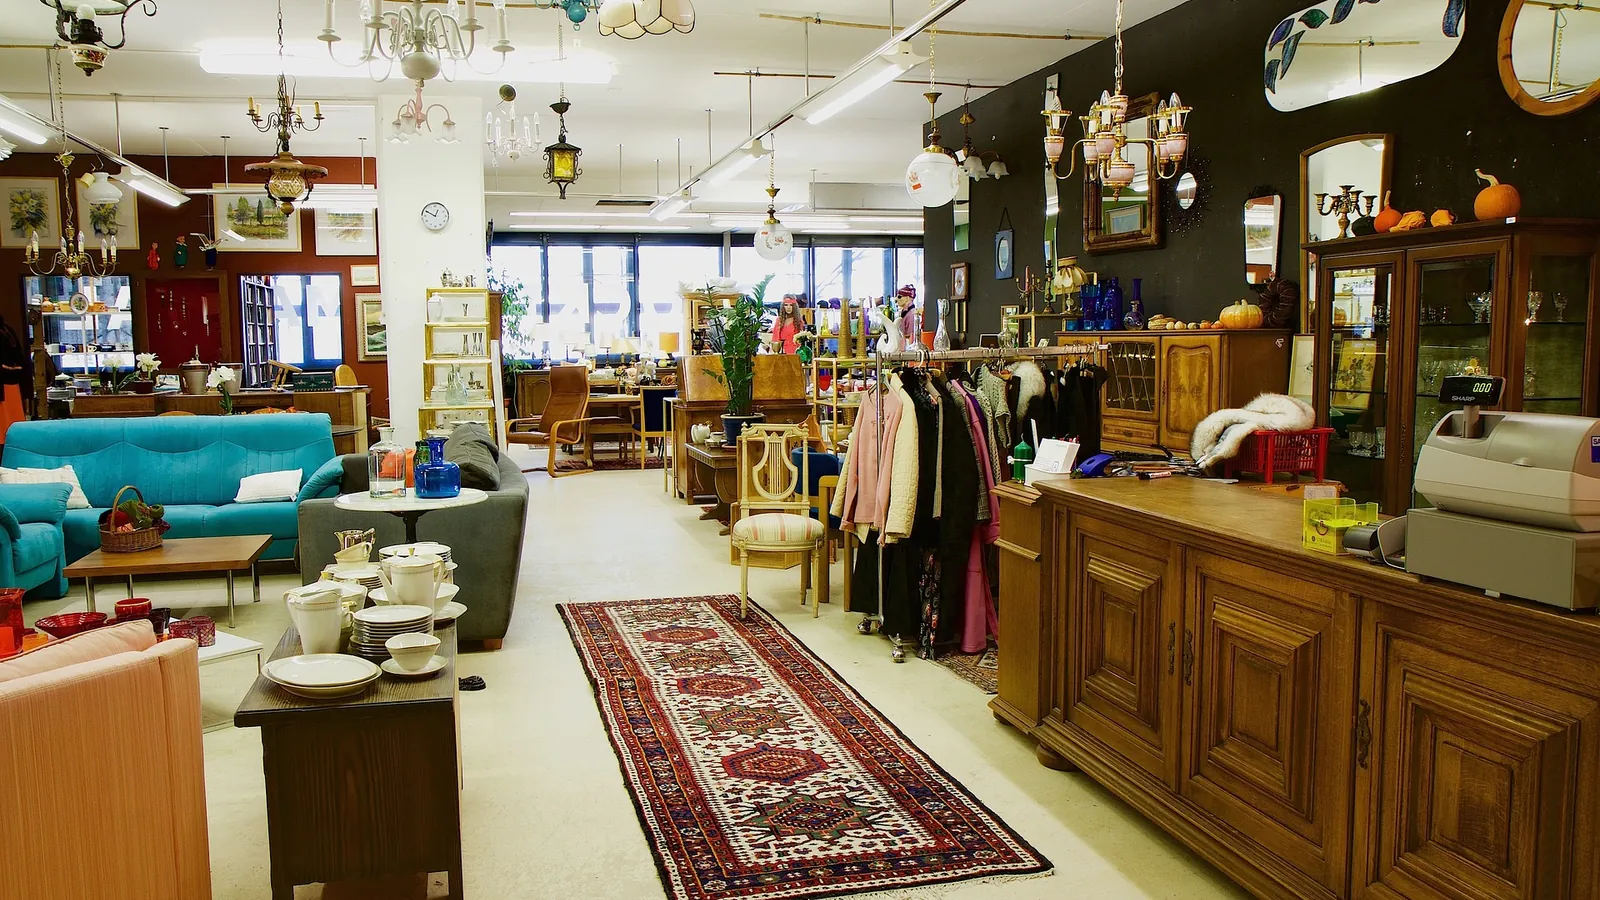
Avis de Mme Lavisse, dépôt vente à Allaines près de Péronne
Merci à Mme Lavisse et à son époux pour leur avis sur un accompagnement au suivi de la trésorerie de leur brocante et dépôt vente d'Allaines, sur la route nationale entre Bapaume et Péronne. C'est un très beau dépôt vente, très propre, avec de très beaux meubles à l'intérieur, un endroit à visiter, et vous pouvez le retrouver sur sa page Facebook.
L'avis de Mme Lavisse
Le commentaire est reproduit tel quel, sans la moindre retouche.
« Très bons conseils - suivis et échanges - toujours disponible et à notre écoute »
Mme Lavisse, brocante et dépôt vente à Allaines
Derrière un commerce d'objets d'occasion, il y a deux mécaniques de gestion que peu de métiers cumulent: une obligation de traçabilité sanctionnée pénalement, et un régime de TVA qui ne pardonne pas la vente à perte.
La TVA sur la marge, et son piège
Quand un bien d'occasion est acquis auprès d'un non redevable, typiquement un particulier, la TVA sur la marge s'applique de plein droit. La base taxable n'est plus le prix de vente, mais la différence entre le prix de vente et le prix d'achat. Le principe paraît simple. Ses conséquences de gestion le sont moins.
Première conséquence: la TVA ne doit pas apparaître sur la facture remise au client. Deuxième conséquence: aucune TVA n'est déductible sur l'achat, ce qui est logique puisque le particulier ne vous en a pas facturé. Troisième conséquence, la plus coûteuse: les marges négatives ne donnent droit à aucune restitution. Une vente à perte fait perdre définitivement la TVA rémanente, sans compensation possible sur une autre vente.
Point de vigilance Solder un meuble en dessous de son prix de rachat pour libérer de la place a un coût caché. Vous perdez la marge, et vous perdez en plus une TVA que vous ne récupérerez jamais. Un déstockage se décide avec ce chiffre sous les yeux, pas au feeling de fin de saison.
Le registre des objets mobiliers, une obligation pénale
Tout professionnel qui vend ou échange des objets d'occasion doit tenir un registre des objets mobiliers. L'obligation ne se limite pas à un cahier: elle commence par une déclaration préalable en préfecture, avant le début de l'activité, et par le fait de faire coter et parapher le registre par le commissariat ou la mairie avant toute utilisation.
Déclarer
Déclaration préalable en préfecture avant le début de l'activité. C'est la formalité la plus souvent oubliée à l'ouverture.
Faire coter et parapher
Le registre est coté et paraphé par le commissariat ou la mairie avant d'être utilisé, jamais après coup.
Tenir sans blanc ni rature
Encre indélébile, numérotation continue, aucun blanc, aucune rature. La forme fait partie de l'obligation.
Renseigner chaque objet
Nature, description et provenance de l'objet, identité et pièce d'identité du vendeur, date, prix payé et mode de paiement.
Conserver
Cinq ans pour un registre papier, dix ans pour un registre numérique. La durée n'est pas la même selon le support.
La sanction prévue par les articles R321-1 à R321-8 du code pénal est de 6 mois d'emprisonnement et 30 000 euros d'amende. C'est un niveau de sanction sans commune mesure avec les contraventions administratives habituelles d'un commerce, et il s'explique par la finalité du registre, qui est la traçabilité des objets et non la comptabilité.
À retenir Le registre est aussi votre meilleure source de données de gestion. Il porte, objet par objet, la date d'entrée, le prix payé et la provenance. Rapproché des ventes, il donne la marge réelle et l'ancienneté de chaque article, deux informations que la plupart des commerces d'occasion n'ont pas.
Le stock, ce qui immobilise vraiment votre trésorerie
Le commerce de détail vit sur un équilibre précis entre ce que le stock immobilise et ce que le crédit fournisseur finance. Selon les données 2024 de la Banque de France, portant sur 39 689 entreprises du commerce de détail, la moitié des entreprises du secteur se situe en dessous de 28,6 jours de chiffre d'affaires de stocks, en dessous de 4,3 jours de crédit client et en dessous de 34,3 jours de crédit fournisseur, pour un besoin en fonds de roulement d'exploitation quasi nul, à 0,9 jour.
La lecture utile tient en une phrase: dans ce secteur, le crédit fournisseur finance à peu près exactement le stock. Tout allongement de la rotation se paie immédiatement en trésorerie, parce que rien d'autre ne vient compenser. Un dépôt vente n'a pas la même structure d'approvisionnement qu'un magasin de prêt à porter, mais le mécanisme reste le même: chaque objet qui reste en rayon un mois de plus est une somme qui dort.
Deux repères complètent le tableau, toujours selon les mêmes données 2024 de la Banque de France: la moitié des entreprises du commerce de détail affiche un taux de marge commerciale inférieur à 27,4 % et un taux de valeur ajoutée inférieur à 21,3 %. Ce sont des médianes de secteur, pas des objectifs, mais elles situent l'ordre de grandeur dans lequel se joue la rentabilité d'un point de vente.
Dépôt vente et objets confiés: ce qui se pilote au cas par cas
Le dépôt vente n'a pas de statut réglementaire dédié: son cadre général est celui du dépôt, aux articles 1915 et suivants du code civil, et il n'existe pas de règle chiffrée applicable à tous. Cela ne dispense de rien, au contraire: tout se joue dans l'écrit que vous faites signer au déposant. Durée pendant laquelle l'objet reste exposé, prix de vente convenu et conditions de révision, commission, sort de l'objet invendu au terme du délai, formalités de restitution. Ce sont vos propres procédures et votre base documentaire qui font la sécurité juridique de l'activité.
La règle de gestion qui en découle est simple: un objet confié n'appartient pas au magasin, il ne se traite donc pas comme un article acheté. Confondre les deux fausse à la fois la valeur du stock, la marge réelle et le calcul de la TVA, puisque le régime de la marge s'applique aux biens que vous avez acquis. Un magasin qui pratique les deux, achat ferme et dépôt, a besoin d'une distinction nette dès l'étiquetage.
| Situation de l'objet | Ce que cela implique en gestion |
|---|---|
| Objet acheté ferme à un particulier | Il entre au stock, il est financé par votre trésorerie, il est inscrit au registre des objets mobiliers et sa revente relève de la TVA sur la marge |
| Objet confié en dépôt vente | Il ne vous appartient pas et n'immobilise pas votre trésorerie. Le contrat écrit avec le déposant fixe la durée, le prix, la commission et le sort de l'invendu |
Cette distinction a un effet direct sur la lecture de vos chiffres. Un magasin qui vit surtout du dépôt travaille avec un stock financé par d'autres: son besoin en fonds de roulement est faible, mais son chiffre d'affaires ne reflète alors qu'une commission, pas un prix de vente complet. Un magasin qui achète ferme immobilise sa trésorerie et prend le risque de l'invendu, en échange d'une marge entière. Beaucoup d'établissements combinent les deux modèles sans jamais les mesurer séparément, et se retrouvent incapables de dire lequel des deux les fait vivre.
Enfin, la garantie légale de conformité s'applique à l'occasion: 12 mois pour un bien d'occasion vendu par un professionnel à un consommateur, contre 24 mois pour le neuf. Elle ne joue pas pour les ventes aux enchères publiques. Douze mois, c'est un engagement qui a un coût statistique, et qui mérite d'être pris en compte dans le prix de vente d'un meuble restauré comme dans celui d'un appareil électrique.
Ce que Deffiperf Gestion suit avec un commerce d'occasion
Le suivi de trésorerie mené avec une brocante ne consiste pas à produire un tableau de bord de plus. Il consiste à faire remonter trois chiffres que le métier possède déjà sans les exploiter: la marge réelle par famille d'objets, l'ancienneté des articles en rayon, et la part du chiffre d'affaires réalisée sous le régime de la marge par rapport aux ventes taxées normalement.
Le premier chiffre relève du suivi des marges et de la rentabilité: il permet d'arrêter d'acheter ce qui ne se vend pas, ou pas assez cher. Le deuxième conditionne la décision de solder, avec la mécanique de TVA en tête. Le troisième évite les mauvaises surprises au moment de la déclaration.
S'y ajoute le travail plus classique de maîtrise des coûts, sur un poste qui pèse lourd dans ce métier: la surface. Un dépôt vente occupe beaucoup de mètres carrés, chauffés, assurés, entretenus, et le rendement au mètre carré est une donnée de pilotage aussi utile que la marge. Point d'attention à intégrer au calendrier: toute entreprise assujettie à la TVA doit être en capacité de recevoir des factures électroniques au 1er septembre 2026, via une plateforme agréée, l'obligation d'émettre suivant au 1er septembre 2027 pour les TPE et les PME.